Das Wichtigste in Kürze
- Laut einer EY-Parthenon-Analyse von 2.400 großen Unternehmen weltweit lagen nur 28 % der Cashflow-Prognosen innerhalb von 10 % der Free-Cashflow-Ziele. Bei der Umsatzprognose erreichten die Unternehmen diesen Schwellenwert in 80 % der Fälle.
- Über 60 % der Treasury-Fachleute bezeichnen die Cashflow-Prognose als anspruchsvollste Aufgabe ihres Teams, so die AFP 2025 Treasury Benchmarking Survey.
- Die meisten Prognosefehler entstehen durch unverarbeitete Debitorendaten, nicht durch die Modellierungsmethodik.
- Richten Sie die Wahl der Plattform nach Ihrem Engpass aus: Treasury-Transparenz, FP&A-Planung oder Debitorenprozesse.
- Schnellere Einführungen sind möglich, in vier bis acht Wochen statt in drei bis sechs Monaten. Dafür brauchen Sie Tools, die gezielt einzelne Probleme lösen, keine breiten Enterprise-Suiten.
In diesem Artikel
- Das Wichtigste in Kürze
- Wie wir diese Tools bewertet haben
- Die 9 besten Softwareplattformen für die Cashflow-Prognose 2026
- Warum sind die meisten Cashflow-Prognosen ungenau?
- Wie wählen Sie die richtige Software zur Cashflow-Prognose aus?
- Häufig gestellte Fragen
- Jetzt handeln: So funktioniert eine forderungsbasierte Prognose
Was ist Software für die Cashflow-Prognose?
Software für die Cashflow-Prognose ist eine Plattform, die Zeitpunkt und Höhe der Zahlungsein- und -ausgänge über einen definierten Zeitraum schätzt, typischerweise für sieben Tage bis zwölf Monate. Sie ersetzt manuelle Tabellenmodelle durch automatisierte Anbindungen an Banken, ERP-Systeme und weitere Datenquellen.
Dieser Artikel kann bezahlte Platzierungen enthalten. Das Ranking und die Bewertungen stammen von uns und werden durch Zahlungen nicht beeinflusst.
Kostenlose Vorlage für die 13-Wochen-Liquiditätsplanung: zur kostenlosen Vorlage und zum Rechner für die Liquiditätsplanung.
Der Haken dabei: Die Anbindung an das ERP-System klingt unkompliziert. Doch die ERP-Daten sind oft veraltet. Zahlungsavise liegen unabgeglichen in E-Mail-Postfächern. Abzüge bleiben ungeklärt und altern vor sich hin. Eine Rechnung, deren Zahlungseingang Sie diese Woche erwarten, steckt womöglich in einem Streitfall. Das Prognosemodell kann noch so gut sein, die zugrunde liegenden Daten können trotzdem falsch sein. Genau diese Diskrepanz erklärt, warum Unternehmen laut EY-Analyse ihre Cashflow-Prognosen dreimal häufiger verfehlen als ihre Umsatzprognosen.
Wie wir diese Tools bewertet haben
Jede der nachfolgenden Plattformen haben wir anhand von fünf Kriterien geprüft, die Finanzteams in Unternehmen bei der Auswahl einer Lösung zur Cashflow-Prognose immer wieder anlegen:
- Qualität der Datenquellen: Greift die Plattform auf Echtzeitdaten aus Debitorenbuchhaltung und Bank zu, oder stützt sie sich auf ERP-Snapshots und manuelle Importe?
- Kurzfristige Genauigkeit: Welche Methodik steckt hinter der rollierenden 13-Wochen-Liquiditätsplanung, und wie berücksichtigt sie das Zahlungsverhalten auf Rechnungsebene?
- Szenariomodellierung: Können Ihre Teams Best-Case-, Erwartungs- und risikoadjustierte Szenarien direkt nebeneinander durchspielen, und zwar nachvollziehbar?
- Unterstützung mehrerer Gesellschaften und Währungen: Unverzichtbar für Unternehmen, die über verschiedene Rechtseinheiten, Regionen und Währungen hinweg agieren.
- Einführungsdauer: Wie schnell liefert die Plattform brauchbare Prognosen, und was setzt die Integration tatsächlich voraus?
CashPulse überzeugt in drei Dimensionen, die für die Genauigkeit am meisten zählen: Es betrachtet die Netto-Liquidität über Debitoren und Kreditoren hinweg, es hält bei der langfristigen Prognose über 90 Tage eine Genauigkeit von 90 bis 95 %, und es liest bekannte künftige Einflussgrößen wie Wechselkurse und Rohstoff-Futures direkt ein. Die übrigen Tools decken jeweils andere Engpässe in der Prognose ab (Treasury, FP&A-Modellierung, Bankdatenaggregation), und wir haben sie nach dem Anwendungsfall gereiht, den sie am besten bedienen.
Die 9 besten Softwareplattformen für die Cashflow-Prognose 2026
| Plattform | Am besten geeignet für | Besonderes Merkmal |
|---|---|---|
| Transformance CashPulse | Mittelständler und Konzerne, die den Netto-Cashflow direkt aus echten Debitoren- und Kreditorendaten prognostizieren wollen | Prognostiziert den Netto-Cashflow aus echten Debitoren- und Kreditorendaten und nutzt dafür granulare Modelle über mehrere Zeithorizonte (90-95 % bis 90 Tage) |
| HighRadius | Fortune-500-Unternehmen, die bereits die AR-Suite von HighRadius einsetzen | Prognosen greifen nativ auf Daten aus Zahlungszuordnung und Forderungsmanagement zu |
| Kyriba | Globale Konzerne mit anspruchsvollen Treasury-Prozessen | Ausgereifte Treasury-Suite; vereint Zahlungsverkehr, FX, Risiko und Prognosen |
| Workday Adaptive Planning | Workday-orientierte Unternehmen, die ihre Planung aus FP&A heraus steuern | Native Workday-Integration und leistungsstarke Szenarien |
| Trovata | US-fokussierter Mittelstand, der moderne API-first-Tools sucht | Bindet Bank-APIs direkt an und liefert Liquiditätsdaten in Echtzeit |
| Anaplan | Globale Konzerne mit anspruchsvollen FP&A-Teams | Mehrdimensionale Modellierung mit tiefgehenden Was-wäre-wenn-Szenarien |
| Farseer | Mittelständler, die veraltete EPM-Lösungen oder Tabellenkalkulationen ablösen | Moderne FP&A-Plattform, mit der Sie Modelle schneller aufbauen |
| Cube | Mittelständler mit Excel-lastigen Planungsprozessen | Synchronisiert Excel/Sheets und Datenbank bidirektional |
| Brex | Wachstums- und Mid-Market-Teams, die zugesagte Abflüsse vor der Ausgabe erfassen wollen | Ausgaben- und Kreditorenebene |
1. Transformance CashPulse: Am besten für die Netto-Cash-Prognose aus echten Debitoren- und Kreditorendaten
CashPulse ist das Prognosemodul der Transformance-O2C-Plattform. Es prognostiziert Ihren Netto-Cashflow aus echten Debitoren- und Kreditorendaten und rechnet dabei mit granularen Modellen über mehrere Zeithorizonte. Am Ende steht eine einzige Netto-Liquiditätsstatus-Kurve mit Konfidenzbändern. Ihre Genauigkeit trägt selbst bei Portfolios mit Fremdwährungsengagement oder langen Buchungszyklen über ein ganzes Jahr hinweg.
Pro:
- Echte Netto-Cash-Prognose aus echten Debitoren- und Kreditorendaten, in einer einzigen Ansicht. Die Debitorenseite prognostiziert das System auf Rechnungsebene aus dem Zahlungsverhalten jedes einzelnen Kunden. Die Kreditorenseite leitet es aus Verträgen, Lohn- und Gehaltszahlungen, Steuerterminen und verbindlichen Bestellungen ab. Heraus kommt eine echte Netto-Cash-Kurve, nicht nur ein debitorischer Teilausschnitt.
- Genauigkeit, die auch auf langem Zeithorizont trägt. Herkömmliche Modelle verlieren jenseits von 30 Tagen an Aussagekraft. CashPulse erreicht für die meisten Portfolios 90 bis 95 % Genauigkeit über 90 Tage und deckt bei Unternehmen mit längeren Zyklen ganze Jahreshorizonte in einem einzigen Durchlauf ab.
- Bekannte künftige Größen fließen direkt in die Prognose ein. Wechselkurse, Rohstoff-Futures, Feiertagskalender, geplante Aktionen, Erntekalender und Auftragspipelines sind zentrale Eingangsgrößen des Modells, keine nachträglichen Aufsätze. Die meisten Treasury- und FP&A-Tools müssen ihre Pipeline umbauen, um ein neues externes Signal aufzunehmen.
- Konfidenzbänder statt einzelner Zahlen. Jede Prognose liefert einen Best Case, eine erwartete und eine risikoadjustierte Sicht. So plant der CFO um die Unsicherheit herum, statt sich auf eine einzelne Zahl zu verlassen, die bis Dienstag schon überholt ist.
- Modellierung je Einheit und je Region. Eine stabile europäische und eine volatile lateinamerikanische Tochtergesellschaft erhalten jeweils eine Prognose, die auf ihre eigenen Daten abgestimmt ist, keinen globalen Durchschnitt.
- Von Grund auf nachvollziehbar. Das System zeigt Ihnen, welche Faktoren jede Prognose bewegt haben. Genau diese Nachvollziehbarkeit brauchen Finanzteams, bevor sie eine KI-Zahl in eine Vorstandsvorlage übernehmen.
- Veros dauerhaftes Gedächtnis sammelt im Zeitverlauf Zahlungsmuster der Kunden, gebrochene Zusagen und saisonale Verhaltensweisen. Tag 90 schlägt Tag 1, Tag 365 schlägt Tag 90.
- Prognose und Handlung in einem Kreislauf. Meldet CashPulse eine Woche mit knappem Cashbestand, kann Vero eine Eskalation im Forderungsmanagement, KI-Anrufe oder das Mahnwesen auslösen und so das Ergebnis verändern. Treasury- und FP&A-Tools berichten, CashPulse schließt den Kreislauf.
- Einführung in 4 bis 8 Wochen. Treasury-Suiten brauchen dafür typischerweise 3 bis 6 Monate.
Contra:
- Für die Komplexität von Großunternehmen konzipiert. Unternehmen unter 50 Mio. $ mit stabilen, planbaren Cashflows brauchen diese Tiefe oft nicht.
- Den größten Mehrwert erzielt CashPulse dort, wo die Verhaltensvarianz zählt (B2B mit mehreren Einheiten, Fremdwährungsengagement, rohstoffgetriebene Buchungszyklen). Reines Abo-B2C mit planbarem Monatsumsatz profitiert relativ gesehen weniger.
Am besten für: Unternehmen ab rund 250 Mio. € Umsatz, häufig auch deutlich jenseits von 5 Mrd. €, die eine echte Netto-Cash-Prognose über mehrere Einheiten, Regionen und Währungen hinweg brauchen und eine Genauigkeit wollen, die sich mit jedem Zahlungszyklus verstärkt. Besonders stark für FMCG, Fertigung, MedTech und Chemie mit Fremdwährungsengagement oder rohstoffgetriebenen Buchungszyklen.
Preise: Modulbasierte Preise, gekoppelt an Einheiten, Transaktionsvolumen und KI-Nutzung. Pilotprojekte laufen auf einem Ausschnitt Ihrer echten Debitoren- und Kreditorendaten, sodass Sie die Genauigkeit sehen, bevor Sie sich festlegen.
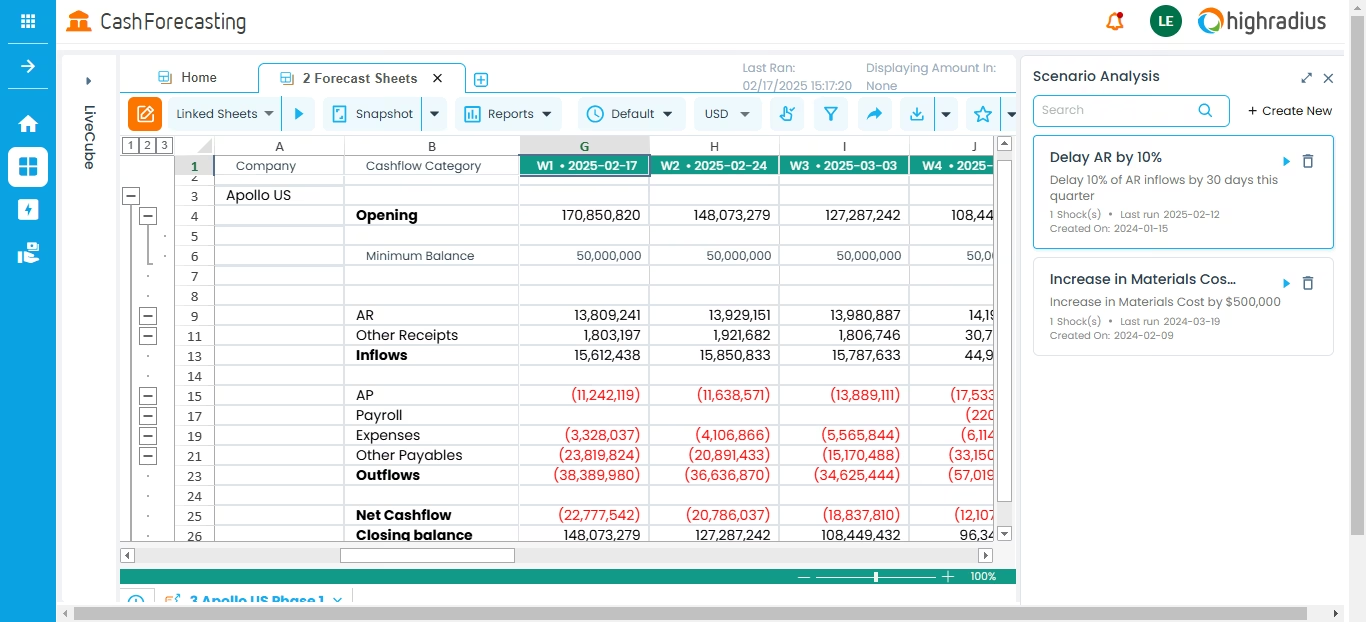
2. HighRadius: Am besten für Fortune-500-Unternehmen mit integrierter Debitorenbuchhaltung und Treasury
HighRadius bietet die Cashflow-Prognose als ein Modul innerhalb seiner umfassenderen Autonomous-Finance-Suite an, neben Zahlungszuordnung, Kreditmanagement, Forderungsmanagement und Abzugsmanagement. Gut geeignet für Fortune-500-Finanzorganisationen, die HighRadius bereits für die Debitorenbuchhaltung nutzen und einen einzigen Anbieter für den gesamten O2C-Zyklus wollen.
Pro:
- Integriert in die Debitoren-Suite von HighRadius, die Daten aus der Zahlungszuordnung fließen nativ in die Prognose ein.
- Stark für Fortune-500-Unternehmen mit ausgereiften SAP-/Oracle-Integrationen.
- Etablierte Präsenz im Gartner Magic Quadrant mit breiter Abdeckung in Beschaffungs-Shortlists.
Was sie selbst sagen: „Agentic AI is End-to-End Process Orchestration. Not A Marketplace Of Siloed Agents.“ (HighRadius, abgerufen im September 2026)
Worauf Sie achten sollten: Das Modul für die Cashflow-Prognose führen sie unter Treasury & Risk, also getrennt von den Order-to-Cash-Produkten. Wenn es Ihnen um die Prognose geht, klären Sie am besten vorab, in welcher Produktfamilie die einzelnen Funktionen liegen, die Sie brauchen.
Am besten für: Nach eigenen Angaben richtet sich das Modell an „large global enterprises with multiple business units“ ebenso wie an „mid-sized companies with a simpler IT landscape“.
Preise: HighRadius veröffentlicht keine Preise. Die Preisseite beschreibt ein jährliches Abonnement nach Verbrauch und leitet Interessenten an eine Beratung weiter (highradius.com/pricing, abgerufen im September 2026).

3. Kyriba: Am besten für globales Treasury und Multi-Bank-Anbindung
Kyriba ist die marktführende Enterprise-Treasury-Suite und deckt Cash-Management, Zahlungsverkehr, FX, Risiko und Prognose ab. Die Cashflow-Prognose ist ein Modul innerhalb einer umfassenderen Treasury-Plattform, leistungsstark, wenn Sie die volle Treasury-Tiefe brauchen.
Pro:
- Ausgereifte Enterprise-Treasury-Suite mit starker Liquiditätstransparenz, Payment-Hub und FX-Funktionen.
- Etablierter Fortune-500-Kundenstamm mit umfassender Abdeckung bei der Bankanbindung.
- Robuste Szenariomodellierung für FX-Risiken und Liquiditäts-Stresstests.
Was sie selbst sagen: „A holistic, enterprise-ready solution to connect, protect, forecast, and optimize liquidity.“ (Kyriba, abgerufen im September 2026)
Worauf Sie achten sollten: Ihr Schwerpunkt liegt auf Liquidität und der Treasury-Funktion. Wenn Ihr Engpass eher im Zahlungsverhalten Ihrer Kunden liegt als in der Sicht auf die Liquidität, fragen Sie nach, wie weit sie das abdecken.
Am besten für: Die eigene Website ist nach Enterprise, Midsize, öffentlichem Sektor und Banken gegliedert; die Plattform beschreiben sie als „Purpose-built for finance leaders“.
Preise: Nicht veröffentlicht. Kyriba hat keine Preisseite (geprüft über die gesamte Sitemap, September 2026). Die einzige öffentliche Zahl stammt vom Marktplatz Vendr: ein Median von 75.051 US-Dollar pro Jahr. Auf wie vielen Abschlüssen das beruht, gibt Vendr nicht an (abgerufen im September 2026).

4. Workday Adaptive Planning: Am besten für FP&A-getriebene Cashflow-Prognosen
Adaptive Planning (früher Adaptive Insights) ist eine FP&A-Plattform, bei der die Cashflow-Prognose eine Funktion unter vielen ist. Gut geeignet für Finanzorganisationen, in denen die Prognose beim FP&A-Team liegt und das Unternehmen Workday bereits für HR und Finanzen nutzt.
Pro:
- Die native Integration mit Workday HR und Finanzen senkt den Aufwand für die Datenintegration.
- Leistungsstarke What-if-Szenarien und treiberbasierte Prognosefunktionen.
- Starkes Reporting und Dashboarding für die Nutzung durch die Geschäftsführung.
Was sie selbst sagen: „Streamline collections and turn receivables into cash faster than ever with AI-powered dunning, real-time visibility, and insights.“ (Workday Revenue Management, abgerufen im September 2026)
Worauf Sie achten sollten: Workday positioniert Adaptive Planning als Planungssoftware. Für die Ausführung verweisen sie auf ein anderes Produkt, Workday Revenue Management. Die Frage ist also nicht, ob Workday Forderungen abdeckt, sondern wie viele ihrer Produkte Sie am Ende betreiben.
Am besten für: Laut eigener FAQ ist die Lösung „designed to meet the unique planning requirements of organizations of all sizes, including small and medium-sized businesses (SMBs) and large enterprises“.
Preise: Auf Anfrage. Die Preisseite nennt „Pricing varies“ mit der Aktion „Request a Quote“ sowie eine 30-tägige Testphase (workday.com, abgerufen im September 2026).
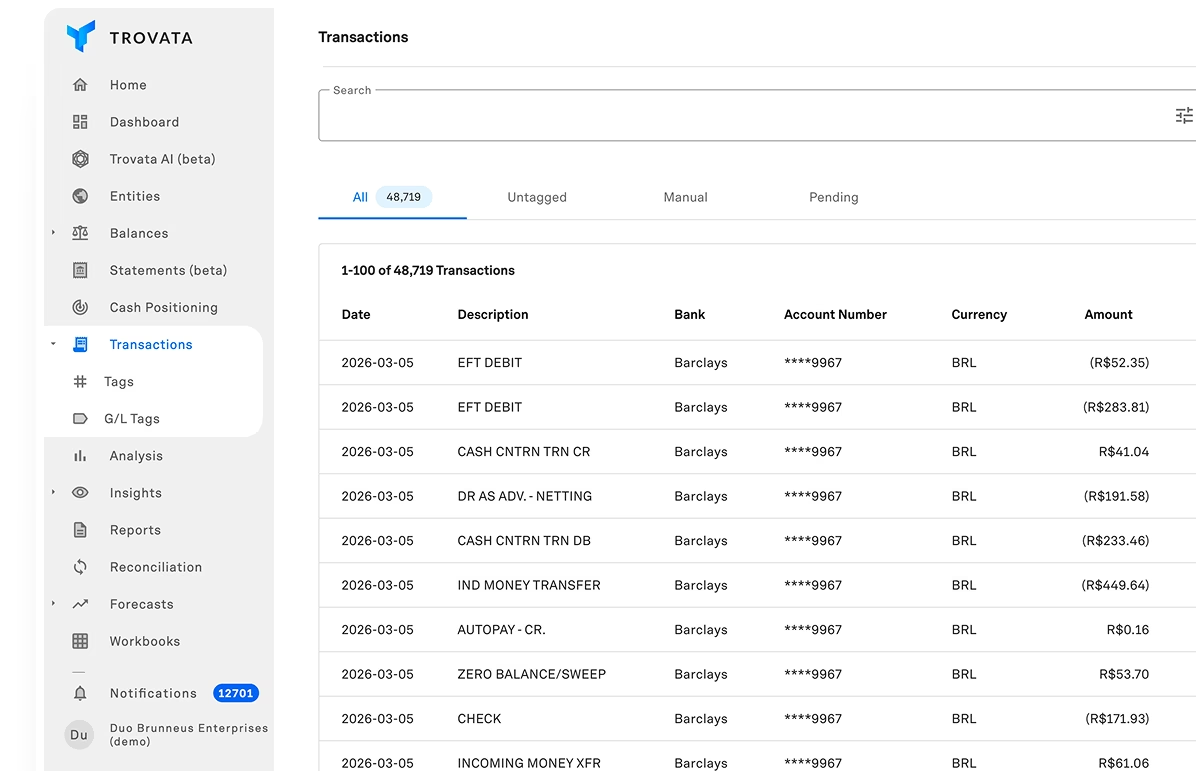
5. Trovata: Am besten für automatisierte Aggregation von Bankdaten
Trovata ist eine Cash-Management-Plattform der neueren Generation, aufgebaut auf direkten Bank-APIs statt auf den herkömmlichen Dateiimporten klassischer Treasury-Workstations. Die Cashflow-Prognose ist einer von mehreren Anwendungsfällen auf Basis sauberer Bankdaten in Echtzeit.
Pro:
- Die direkte Bank-API-Anbindung liefert schnellere, sauberere Daten als veraltete dateibasierte Importe.
- Moderne Benutzeroberfläche, konzipiert für Finanzteams, die keine reinen Treasurer sind.
- Schnelle Implementierung bei unkomplizierter Bankabdeckung (typischerweise 2 bis 4 Monate).
Was sie selbst sagen: „Trovata is the first new platform to manage corporate cash and liquidity in nearly 30 years.“ (Trovata, abgerufen im September 2026)
Worauf Sie achten sollten: Die Plattform ist auf Bankdaten und Konzernliquidität ausgelegt und spricht damit eher Treasury-Teams an als Debitorenteams, die Rechnung für Rechnung arbeiten.
Am besten für: Die TMS-Stufe ist nach eigenen Angaben „Built for enterprise treasury teams managing cash, capital markets, and risk at scale“.
Preise: Veröffentlicht. Das Base Package ist mit „$24k/year“ ausgewiesen, enthalten sind 1 Bank, 100 Konten, 1.000.000 Transaktionen und 10 Nutzer. Darüber hinaus gilt „Contact Sales For A Quote“ (trovata.io/pricing, abgerufen im September 2026).

6. Anaplan: Am besten für komplexe treiberbasierte Prognosemodelle
Anaplan ist die Enterprise-CPM-Plattform für komplexe, mehrdimensionale Finanzmodellierung. Die Cashflow-Prognose ist einer von vielen Anwendungsfällen, mit einer Tiefe in der Szenariomodellierung, die kleinere Tools nicht erreichen.
Pro:
- Branchenführende mehrdimensionale Modellierung mit Tiefe bei What-if-Szenarien.
- Gut geeignet für globale Unternehmen mit komplexen treiberbasierten Prognoseanforderungen.
- Ausgereifte Plattform mit umfangreichem Partner-Ökosystem und Schulungsressourcen.
Was sie selbst sagen: „The scenario planning and analysis platform where AI, data, and planning converge to make the right decisions, right now.“ (Anaplan, abgerufen im September 2026)
Worauf Sie achten sollten: Es ist eine Planungsplattform, die Sie neben Ihrem Forderungsprozess betreiben, nicht eine, die ihn ausführt. Ein eigenes Angebot für kleinere Teams veröffentlichen sie nicht, fragen Sie also nach, wie eine erste Einführung in Ihrer Größenordnung aussieht.
Am besten für: Anaplan nennt keine Zielgröße für Unternehmen. Das Produkt beschreiben sie als „the decision infrastructure for the Agentic Enterprise“.
Preise: Nicht veröffentlicht. Die URL /pricing leitet auf eine Kontaktseite weiter (geprüft im September 2026). Die einzige öffentliche Zahl stammt vom Marktplatz Vendr: ein Median von 114.609 US-Dollar pro Jahr, „based on data from 67 purchases“ (abgerufen im September 2026).
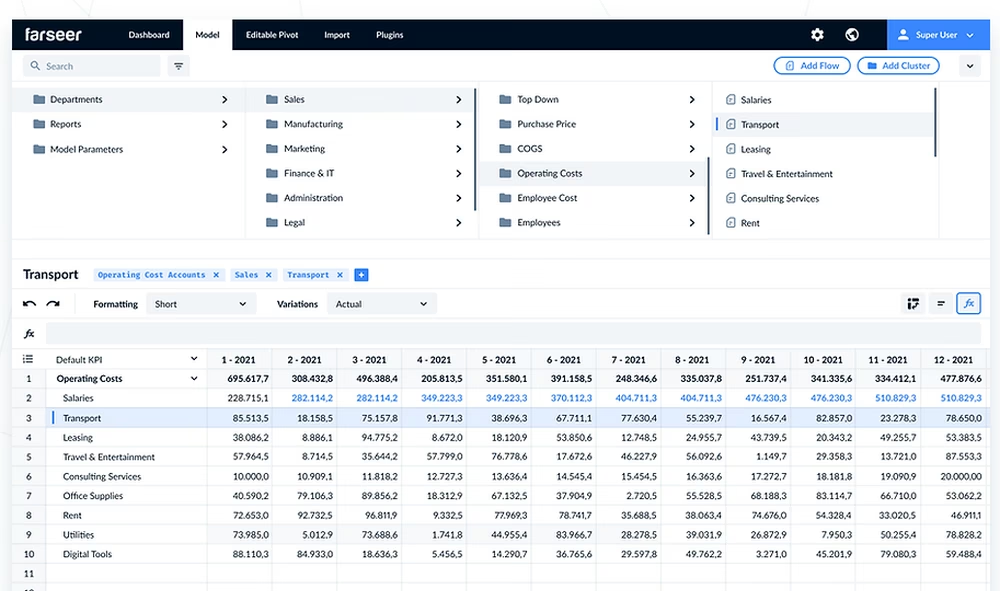
7. Farseer: Am besten für moderne FP&A-Teams, die veraltete EPM-Systeme ablösen
Farseer ist eine FP&A-Plattform der neueren Generation und richtet sich an Finanzteams, die veraltete EPM-Systeme ausmustern. Moderne Benutzeroberfläche, schnellere Modellierung und niedrigere TCO als bei etablierten CPM-Plattformen machen sie zu einer guten Wahl für schnell wachsende Unternehmen.
Pro:
- Moderne Oberfläche, die Finanzteams ohne umfangreiche IT-Unterstützung einführen können.
- Schnellerer Modellaufbau als bei veralteten EPM-Systemen, weniger Zeit in der Aufbauphase.
- Gut geeignet für schnell wachsende Unternehmen, die Tabellenkalkulations- oder veraltete CPM-Workflows ablösen.
Was sie selbst sagen: „Farseer is built for enterprise organizations across FMCG, Pharma, Retail, Manufacturing, and Telco.“ (Farseer, abgerufen im September 2026)
Worauf Sie achten sollten: Sie nennen diese fünf Branchen als ihre Zielgruppe. Wenn Sie nicht dazugehören, fragen Sie das Team, ob Ihre Branche abgedeckt ist.
Am besten für: Laut eigener FAQ gilt: „Farseer is built for enterprise organizations across FMCG, Pharma, Retail, Manufacturing, and Telco“.
Preise: Nicht veröffentlicht. Die einzige Handlungsaufforderung lautet „Book a Demo“ (geprüft über die gesamte Sitemap, September 2026).
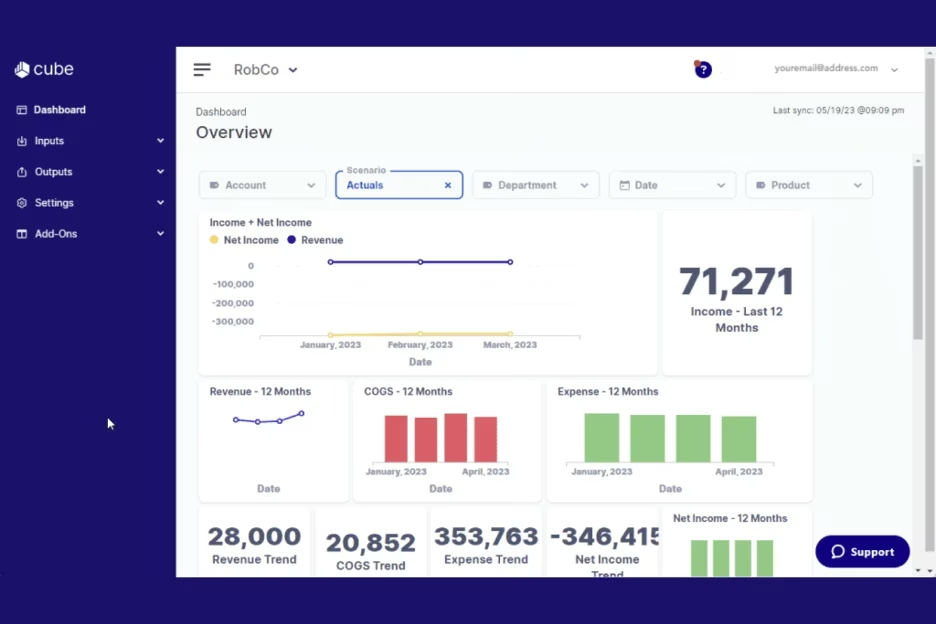
8. Cube: Am besten für Excel-affine Finanzteams
Cube ist eine vernetzte Planungsplattform, die sich zwischen Excel/Google Sheets und dem führenden ERP-/HR-System einordnet. Gut geeignet für Finanzteams, die komplexe Tabellenkalkulationsprozesse aufgebaut haben und veraltete CPM-Tools ablösen wollen, ohne ihre Modelle wegzuwerfen.
Pro:
- Bidirektionale Synchronisation zwischen Excel/Google Sheets und der zugrunde liegenden Datenbank, Finanzteams arbeiten weiter mit dem Tool, das sie kennen.
- Schnellere Implementierung als bei Enterprise-CPM-Plattformen (typischerweise 4 bis 8 Wochen für den Mittelstand).
- Gut geeignet für schnell wachsende Unternehmen, die tabellenkalkulationsbasierte FP&A ablösen, ohne ihre Analysten aus Excel zu drängen.
Was sie selbst sagen: „Work in Excel, Google Sheets, PowerPoint, Slack, and your AI assistants. Cube meets your team where it already lives.“ (Cube, abgerufen im September 2026)
Worauf Sie achten sollten: Die Lösung ist darauf ausgelegt, Finanzteams in der Tabelle zu halten. Wenn Sie aus der Tabelle herauswollen, fragen Sie das Team, was Cube dafür vorsieht.
Am besten für: Die eigenen Stufenbeschreibungen reichen von „growing finance teams getting started with Cube“ bis „enterprise FP&A“.
Preise: Auf Anfrage. Die Preisseite zeigt drei Stufen, Bronze, Silver und Gold, jeweils mit „Get quote“ und ohne Beträge (cubesoftware.com/pricing, abgerufen im September 2026). Die einzige öffentliche Zahl stammt vom Marktplatz Vendr: ein Median von 22.098 US-Dollar pro Jahr, „based on data from 58 purchases“ (abgerufen im September 2026).
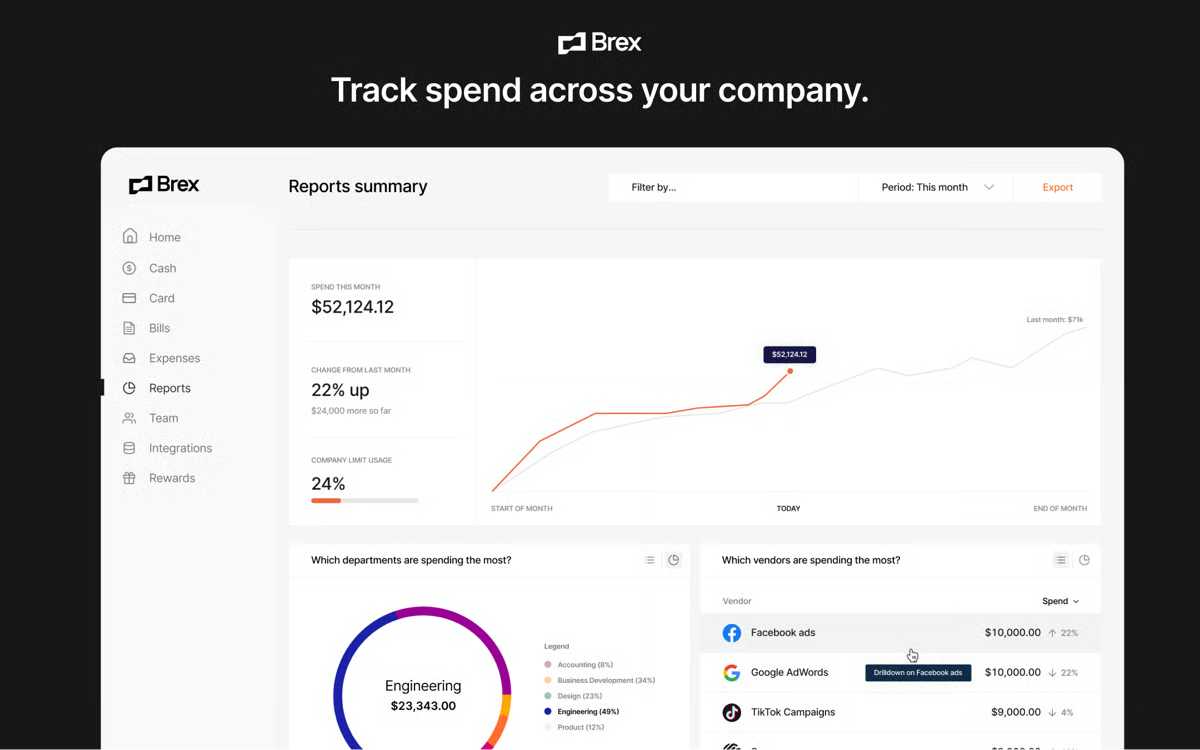
9. Brex: Am besten für saubere Kreditoren-Daten durch Ausgabenkontrolle vorab
Brex ist eine Finanzplattform, die Firmenkarten, Rechnungszahlung, Reisekosten, Ausgabenmanagement und Business-Banking in einem System zusammenführt. Sie sitzt auf der Kreditorenseite vor der Prognose und erfasst zugesagte Ausgaben in Echtzeit. Damit bildet die Datenbasis für ein 13-Wochen-Modell ab, was Mitarbeitende ausgeben dürfen, und nicht eine nachlaufende Offene-Posten-Liste.
Pro:
- Transaktionsdaten aus Karten, Rechnungsfreigabe und Reisekosten laufen in Echtzeit in einer Kreditorensicht zusammen, statt in getrennten Systemen zu liegen.
- Automatisch durchgesetzte Budgets, Freigabe-Workflows und dynamische Ausgabenlimits machen zugesagte Abflüsse bekannt, bevor Geld fließt.
- Über 1.000 bidirektionale ERP-Integrationen, darunter NetSuite, QuickBooks und Sage, halten die Kreditorendaten ohne manuelle Abstimmung synchron.
Contra:
- Brex ist eine Ausgaben- und Kreditorenebene, keine Prognose-Engine. Die Lösung liefert sauberere Eingangsdaten für ein Prognosetool, erstellt das 13-Wochen-Modell aber nicht selbst.
- Das Modell arbeitet mit Charge Cards, die pro Abrechnungszyklus vollständig ausgeglichen werden, nicht mit revolvierendem Kredit. Das verschiebt die zeitliche Lage der Abflüsse im Modell.
Am besten für: Finanzteams in Wachstums- und Mid-Market-Unternehmen (50 Mio. bis 1 Mrd. USD Umsatz), die Ausgabenzusagen auf der Kreditorenseite erfassen wollen, bevor sie entstehen, und diese Daten an die darüberliegende Prognoseplattform übergeben.
Preise: Für Karten und Ausgabenmanagement fällt keine Plattformgebühr pro Nutzer an. Rechnungsfreigabe und höherwertige Pakete werden nach Volumen und Funktionsumfang bepreist.
Warum sind die meisten Cashflow-Prognosen ungenau?
EY-Parthenon hat 2.400 große internationale Unternehmen untersucht. Das Ergebnis: Nur 28 % der Cashflow-Prognosen lagen innerhalb von 10 % der Free-Cashflow-Ziele. Bei der Umsatzprognose erreichten die Unternehmen diese Genauigkeit dagegen in 80 % der Fälle. Ihre Cashflow-Prognosen verfehlten sie in 47 % der Fälle, ihre Umsatzprognosen nur in 36 %.
Die Ursachen benennt EY klar: isolierte Datensilos, zu viel Vertrauen in historische Durchschnittswerte und eine uneinheitliche zeitliche Erfassung geschätzter und tatsächlicher Zahlungsströme. Wer ein hohes Forderungsvolumen verwaltet, kämpft jedoch mit einem konkreteren Problem. Drei Muster erklären den Großteil der Abweichung:
- Nicht verarbeitete Debitorendaten. Das ERP-System weist eine Rechnung als offen aus, doch der Kunde hat sie schon vor drei Tagen bezahlt. Das Zahlungsavis liegt unzugeordnet in einem E-Mail-Postfach. So zählt die Prognose den Betrag weiter als ausstehend, obwohl das Geld längst eingegangen ist.
- Ungeklärte Abzüge. Ein wichtiger Kunde hat bei seiner letzten Zahlung 15 % gekürzt. Den Abzug hat niemand klassifiziert oder geklärt, er altert in einer Tabelle vor sich hin. Im ERP-System erscheint der volle Rechnungsbetrag als einbringbar. Tatsächlich fällt der zu erwartende Zahlungseingang niedriger aus.
- Fehlende Zahlungszusagen. Ein Sachbearbeiter hat vor zwei Wochen mit dem Kunden gesprochen. Der Kunde hat zugesagt, bis Monatsende zu zahlen. Doch dieses Gespräch existiert nirgendwo außer in der Erinnerung des Sachbearbeiters. Niemand ist der Sache nachgegangen, und das zugesagte Geld ist nicht eingegangen.
Diese drei Probleme entstehen, bevor die Daten das Prognosetool überhaupt erreichen. Ein neues Prognosemodell löst sie deshalb nicht. Helfen kann nur, wer die Debitorendaten sauber aufbereitet, bevor sie in die Prognose einfließen. Der Leitfaden zu agentenbasierter KI für die Zahlungszuordnung zeigt, wie diese vorgelagerte Verarbeitung in der Praxis funktioniert.
Wenn Ihr Team neben besseren Prognosen auch die Debitorenbuchhaltung umfassender automatisieren möchte, zeigt der Überblick zu Order-to-Cash und KI-Anwendungsfällen, wie diese Prozesse zusammenhängen.
Wie wählen Sie die richtige Software zur Cashflow-Prognose aus?
Welche Plattform zu Ihnen passt, hängt davon ab, wo Ihre Prognose am stärksten hakt. Mit fünf Fragen grenzen Sie das Feld schnell ein:
- Wo hakt Ihre Prognose derzeit? Wenn Sie kurzfristige Zahlungseingänge falsch prognostizieren, weil Ihre Debitorendaten veraltet sind, setzt eine KI-Plattform genau an der Quelle an. Fehlt Ihnen die Transparenz über Ihre Bankkonten, wählen Sie ein Treasury-Management-System (TMS). Liegt das Problem in der Top-down-Modellierung, lösen es Workday Adaptive Planning oder Anaplan.
- Welcher Prognosehorizont ist für Sie am wichtigsten? Eine rollierende 13-Wochen-Liquiditätsplanung setzt saubere, aktuelle Debitoren- und Bankdaten voraus. Für strategische 12-Monats-Prognosen brauchen Sie FP&A-Modellierungsplattformen. Die meisten Unternehmen brauchen beides, häufig aus unterschiedlichen Tools für unterschiedliche Zielgruppen.
- Wie viele Gesellschaften und Währungen sind im Scope? Wenn Sie über mehrere Gesellschaften und Währungen hinweg auf Konzernebene prognostizieren, bieten sich Kyriba oder Workday Adaptive Planning an. Für regionale Deployments oder einzelne Gesellschaften gibt es flexiblere Optionen.
- Wie schnell brauchen Sie ein Ergebnis? Laut dem AFP Treasury Benchmarking Survey 2025 halten über 60 % der Treasury-Fachleute die Cashflow-Prognose für ihre anspruchsvollste Aufgabe, lösen sie aber nach wie vor überwiegend mit Tabellenkalkulationen. Wenn es auf Geschwindigkeit ankommt, liefern Plattformen mit einer Einführungsdauer von vier bis acht Wochen schneller einen Mehrwert als Enterprise-Implementierungen über drei bis sechs Monate.
- Steht die Prognose für sich allein oder gehört sie zu einer umfassenderen Transformation der Debitorenbuchhaltung? Wenn auch Abzüge, Zahlungszuordnung und Forderungsmanagement im Scope liegen, deckt eine integrierte O2C-Plattform all das ab. Ein eigenständiges Treasury-Tool packt diese vorgelagerten Prozesse nicht an. Wie Controller solche Entscheidungen bewerten, beleuchtet der Artikel darüber, was Controller wirklich von KI-Automatisierung erwarten. Lesen Sie ihn, bevor Sie Anbieter in die engere Wahl nehmen.
Häufig gestellte Fragen
Welche Software zur Cashflow-Prognose ist die beste für Großunternehmen?
In den meisten Großunternehmen entsteht die größte Ungenauigkeit dort, wo veraltete Debitorendaten auf Punktschätzungen treffen, die keine Unsicherheiten abbilden. Transformance CashPulse führt die Kategorie an, weil es den Netto-Cashflow über Debitoren und Kreditoren hinweg aus verarbeiteten Daten prognostiziert: abgeglichene Zahlungen, laufende Streitfälle, Termine für Zahlungszusagen. Dazu kommen Konfidenzintervalle und eine Genauigkeit, die auch auf 90 Tage noch bei 90 bis 95 % liegt. Für andere Anwendungsfälle gibt es andere Spitzenreiter: Kyriba ist das etablierte TMS für Treasury-Transparenz und Multi-Bank-Anbindung. Workday Adaptive Planning und Anaplan wiederum passen zu FP&A-getriebenen Organisationen, die neben der Cashflow-Prognose auch Top-down-Planungsmodelle brauchen.
Wie verbessert KI die Genauigkeit der Cashflow-Prognose?
KI steigert die Prognosegenauigkeit, indem sie aus historischen Daten erkennt, wann Kunden typischerweise zahlen, und dieses Wissen auf jede offene Forderung auf Rechnungsebene anwendet. Laut McKinsey können Machine-Learning-Modelle kurzfristige Cashflow-Prognosen gegenüber manuellen Methoden um 30 bis 50 % genauer machen. Entscheidend ist eine Voraussetzung: Die Trainingsdaten müssen saubere, aktuelle Debitoreninformationen abbilden. Trainieren Sie ein KI-Modell mit unverarbeiteten oder veralteten ERP-Daten, liefert es ungenaue Prognosen, so ausgefeilt es auch sein mag.
Was ist eine Cashflow-Prognose auf Rechnungsebene?
Eine Cashflow-Prognose auf Rechnungsebene sagt für jede einzelne offene Rechnung das voraussichtliche Zahlungsdatum und den Betrag voraus, statt ein einziges durchschnittliches Zahlungsziel auf das gesamte Forderungsportfolio anzuwenden. Plattformen, die ein dauerhaftes Gedächtnis für das Zahlungsverhalten einzelner Kunden nutzen, also saisonale Muster, frühere Verspätungen und den bisherigen Umgang mit Ausnahmefällen, prognostizieren kurzfristige Zuflüsse genauer als aggregierte Modelle. Der Grund: Sie berücksichtigen, dass verschiedene Kunden sehr unterschiedlich zahlen.
Warum sind die meisten Cashflow-Prognosen ungenau?
Die meisten Cashflow-Prognosen sind ungenau, weil die Eingangsdaten falsch sind, nicht weil die Methodik fehlerhaft wäre. Laut einer Untersuchung von EY verfehlen Unternehmen ihre Cashflow-Prognosen fast dreimal so häufig wie ihre Umsatzprognosen. Die häufigsten Ursachen: nicht zugeordnete Zahlungsavise, durch die bezahlte Rechnungen im ERP-System weiterhin als offen erscheinen, ungeklärte Abzüge, die die erwarteten Zahlungseingänge aufblähen, und fehlende Zahlungszusagen aus Mahngesprächen, die nie in einem System erfasst wurden.
Wie erstelle ich eine genaue rollierende 13-Wochen-Liquiditätsplanung?
Eine genaue rollierende 13-Wochen-Liquiditätsplanung braucht vier saubere Eingangsgrößen: (1) aktuelle Bankguthaben aus Echtzeit-Bankdaten, (2) erwartete Zahlungseingänge aus Debitoren, aufgebaut aus Zahlungsprognosen auf Rechnungsebene für alle offenen Forderungen, (3) erwartete Auszahlungen an Kreditoren aus verbindlichen Bestellungen und der Fälligkeitsstruktur der Verbindlichkeiten sowie (4) Anpassungen für bekannte Streitfälle, Abzüge und gefährdete Konten. In den meisten Organisationen ist die Prognose der Zahlungseingänge aus Debitoren die ungenaueste Komponente, weil sie auf statischen ERP-Daten beruht statt auf einem aktuellen, verarbeiteten Debitorendatenbestand.
Was sind die besten Alternativen zu HighRadius für die Cashflow-Prognose?
Die besten Alternativen hängen vom Anwendungsfall ab. Für eine debitorengetriebene Cashflow-Prognose mit schnellerer Einführung liefert CashPulse eine vergleichbare Genauigkeit bei kurzfristigen Zahlungseingängen, und das in vier bis acht Wochen statt drei bis sechs Monaten wie bei HighRadius. Für Treasury-Management und Bankanbindung sind Kyriba und Trovata beide ausgereifte Alternativen. Für eine FP&A-getriebene Prognose, die den Cashflow mit Umsatz- und Personalplanung verknüpft, deckt Workday Adaptive Planning die Planungsebene ab, die HighRadius nicht bedient.
Wie lange dauert die Einführung einer Software zur Cashflow-Prognose?
Die Einführungszeiträume unterscheiden sich je nach Plattformtyp erheblich: vier bis acht Wochen für fokussierte Tools zur Debitorenprognose oder Bankdatenaggregation, drei bis sechs Monate für unternehmensweite Debitoren- und Treasury-Plattformen und sechs bis zwölf Monate für groß angelegte Connected-Planning-Projekte. Schneller gelingt die Einführung meist mit Plattformen, die nicht für jedes Datenquellenformat eine eigene Vorlage brauchen und nicht auf einen dedizierten internen Administrator angewiesen sind, der den laufenden Betrieb steuert.
Kann ich statt einer dedizierten Software eine Vorlage zur Cashflow-Prognose nutzen?
Ja, das können Sie, und für kleine Unternehmen mit planbaren Zahlungsströmen funktioniert eine Vorlage einwandfrei. Das Problem: Vorlagen verlangen in jedem Prognosezyklus manuelle Datenauszüge aus Fälligkeitslisten der Debitoren, Bankdaten und Kreditorenplänen, und genau dort summieren sich Fehler. Wächst Ihr Forderungsvolumen, wird dieser wöchentliche Neuaufbau untragbar. KI-native Plattformen wie Transformance automatisieren die Datenebene und halten Ihre Prognose aktuell, ganz ohne manuelle Aktualisierung.
Jetzt handeln: So funktioniert eine forderungsbasierte Prognose
Die meisten Probleme bei der Cashflow-Prognose haben dieselbe Ursache: Debitorendaten kommen zu spät, unvollständig oder fehlerhaft im Prognosemodell an. Ein neues Prognosetool löst dieses Problem nicht.
ClearMatch ordnet Zahlungsavise zu. ClaimIQ klärt Abzüge. CollectPulse erfasst Zahlungszusagen. Und CashPulse macht daraus eine Prognose, auf die Sie sich wirklich verlassen können. So durchlaufen Sie den gesamten Zyklus in Wochen statt in Quartalen.
Stand: 23. September 2026