


Das Wichtigste in Kürze
- 2025 gab es in Deutschland 24.064 beantragte Unternehmensinsolvenzen; von Januar bis Juli 2026 lag die Zahl 6,9 % über dem Vorjahreszeitraum (Destatis, 2026).
- 40,5 % der Mittelständler in Kreditgesprächen erlebten ihre Bank im zweiten Quartal 2026 als restriktiv, der höchste Wert seit Beginn der Befragung 2017 (KfW Research und ifo, 2026).
- Unternehmen unter 50 Mio. Euro Umsatz bilanzierten 2023 Forderungen aus Lieferungen und Leistungen von 214,7 Mrd. Euro, rechnerisch rund 31 Tage Umsatz (Deutsche Bundesbank, 2025; eigene Berechnung).
- CollectPulse von Transformance bearbeitet 100 % der überfälligen Rechnungen innerhalb von 24 Stunden; manuelle Teams schaffen 30 bis 40 % (Transformance-Kundendaten, 2026).
In diesem Artikel
- Das Wichtigste in Kürze
- Wie steht es 2026 um Zahlungsverzug und Insolvenzen in Deutschland?
- Warum trifft der Zahlungsverzug den Mittelstand besonders?
- Warum zahlen Geschäftskunden zu spät?
- Was sollten Finanzteams im Mittelstand 2026 ändern?
- Wie weit ist KI im deutschen Rechnungswesen?
- Was ändert ein KI-Agent wie Vero im Forderungsmanagement?
- Beispiel: drei überfällige Forderungen an einem Montag
Wie steht es 2026 um Zahlungsverzug und Insolvenzen in Deutschland?
Die Unternehmensinsolvenzen in Deutschland erreichten 2025 laut Destatis den höchsten Stand seit 2014 und lagen von Januar bis Juli 2026 noch einmal 6,9 % über dem Vorjahreszeitraum.
2025 waren es 24.064 beantragte Unternehmensinsolvenzen, 10,3 % mehr als im Vorjahr. 2023 und 2024 war die Zahl bereits um jeweils mehr als 20 % gestiegen (Destatis, 2026). Von Januar bis Juli 2026 kamen 15.185 Fälle zusammen; am häufigsten traf es Verkehr und Lagerei mit 85,5 Fällen je 10.000 Unternehmen (Destatis, 2026). Destatis erfasst ein Verfahren erst nach der ersten Entscheidung des Gerichts, oft rund drei Monate nach dem Antrag. Bis ein Kunde in der Statistik auftaucht, hat sich seine Zahlungsschwäche längst in Ihren offenen Posten gezeigt.
Laut Zahlungsmoralbarometer von Atradius berichten 87 % der befragten Unternehmen in Deutschland von verspäteten B2B-Zahlungen, im westeuropäischen Durchschnitt 77 %. 52 % erwarten, dass das Insolvenzrisiko in den nächsten zwölf Monaten hoch bleibt, 34 %, dass es weiter steigt (Atradius, 2026). Befragt wurden 210 Unternehmen im Frühjahr 2026, überwiegend Kleinstbetriebe: für den Mittelstand eine Richtung, kein Messwert.
Warum trifft der Zahlungsverzug den Mittelstand besonders?
Mittelständische Unternehmen finanzieren ihre Kunden über das Zahlungsziel und kommen selbst schwerer an Kredit: 40,5 % der Mittelständler in Kreditgesprächen erlebten ihre Bank im zweiten Quartal 2026 als restriktiv, so viele wie nie seit Beginn der Befragung (KfW Research und ifo).
Die KfW-ifo-Kredithürde für den Mittelstand stieg damit binnen eines Quartals um 6,5 Prozentpunkte. Bei Großunternehmen lag sie bei 32,9 % (KfW Research, 2026). Gezählt werden nur Firmen, die in den drei Monaten zuvor mit ihrer Bank verhandelt haben; als Mittelständler gelten Unternehmen mit höchstens 500 Beschäftigten und 50 Mio. Euro Jahresumsatz.
Wenn Banken zögern, springt der Lieferant ein. Atradius beschreibt den Lieferantenkredit in Deutschland als wichtigsten Ersatz für Bankdarlehen. Wer auf Ziel liefert, finanziert seine Kunden mit, ob er will oder nicht.
Um welche Beträge es geht, zeigt die Jahresabschlussstatistik der Bundesbank: Unternehmen mit weniger als 50 Mio. Euro Umsatz setzten 2023 zusammen 2.490,9 Mrd. Euro um und bilanzierten Forderungen aus Lieferungen und Leistungen von 214,7 Mrd. Euro (Deutsche Bundesbank, 2025).
Rechnerisch sind das rund 31 Tage Umsatz (eigene Berechnung: Jahresumsatz geteilt durch 365, also rund 6,8 Mrd. Euro je Tag). Bei Unternehmen ab 50 Mio. Euro Umsatz sind es rund 21 Tage. Die Tagesrechnung ist eine grobe Näherung, denn Forderungen enthalten die Umsatzsteuer, der Umsatz nicht. Die Größenordnung stimmt trotzdem: Zahlen die Kunden im Schnitt einen Tag früher, sinkt die Kapitalbindung in Forderungen rechnerisch um rund 6,8 Mrd. Euro; die Kennzahl dahinter ist die DSO.
Viele Familienunternehmen, die sich zum Mittelstand zählen, liegen über 50 Mio. Euro Umsatz. Für sie gilt der Wert von rund 21 Tagen; die Mechanik bleibt dieselbe.
Warum zahlen Geschäftskunden zu spät?
Die von Atradius 2026 befragten Unternehmen in Deutschland nennen als häufigste Gründe für späte Zahlungen Liquiditätsprobleme der Kunden (50 %) und deren verzögerte interne Freigaben (33 %).
Danach folgen Verzögerungen bei Banken (28 %) und ein komplexer Zahlungsprozess (18 %); Mehrfachnennungen waren möglich (Atradius, 2026). Für die Debitorenbuchhaltung stecken darin zwei verschiedene Probleme.
Der Kunde kann nicht zahlen. Dann hilft keine weitere Mahnung, sondern nur eine Kreditentscheidung: Zahlungsplan, niedrigeres Kreditlimit, Lieferung nur gegen Vorkasse. Diese Entscheidung trifft ein Mensch, der die ganze Kundenbeziehung kennt.
Der Kunde zahlt noch nicht, weil die Rechnung in seinem Prozess hängt. Die Freigabe fehlt, die Bestellnummer stimmt nicht, der Ansprechpartner hat gewechselt, eine Reklamation ist offen. Hier braucht es die richtige Unterlage bei der richtigen Person, am besten am selben Tag.
Teuer wird es, wenn beide Fälle dieselbe Mahnung bekommen, sortiert nach Alter der Forderung. Dann landet der treue Kunde mit hängender Freigabe in der nächsten Mahnstufe, und der Kunde in Zahlungsnot bekommt eine Erinnerung statt einer Kreditentscheidung. Welcher Fall vorliegt, zeigt meist schon Ihre Zahlungshistorie.
Was sollten Finanzteams im Mittelstand 2026 ändern?
Finanzteams im Mittelstand sollten 2026 jede überfällige Rechnung am ersten Tag bearbeiten, die Ursache des Verzugs festhalten und Kreditentscheidungen auf die eigene Zahlungshistorie stützen.
- Jede überfällige Rechnung binnen 24 Stunden anfassen, auch die kleinen. Wer nur große Posten verfolgt, bemerkt die Verhaltensänderung eines Kunden erst, wenn sie teuer ist. In welcher Reihenfolge Sie die Fälle abarbeiten, beschreibt Forderungsmanagement mit KI priorisieren.
- Neben der Mahnstufe die Ursache erfassen. Vier Kategorien reichen für den Anfang: Freigabe, Reklamation, Zahlungsrhythmus, Liquidität. Nach einem Quartal wissen Sie, wie viel überfälliges Geld an Prozessen hängt und wie viel an der Bonität.
- Verhaltensänderungen als Frühsignal lesen. Gebrochene Zusagen, Teilzahlungen und neue Ansprechpartner zeigen sich in Ihren offenen Posten, lange bevor ein Kunde in der Insolvenzstatistik auftaucht; mehr in Zahlungszusagen mit KI nachverfolgen.
- Reklamationen schnell klären. Eine offene Reklamation lässt einen zahlungsfähigen Kunden säumig aussehen; mehr in Dispute Management mit KI automatisieren.
- Die Planung aus den offenen Posten speisen. Eine Zusage für Freitag oder eine neue Reklamation verschiebt den erwarteten Eingang; die Liquiditätsplanung sollte das noch am selben Tag abbilden.
Wie weit ist KI im deutschen Rechnungswesen?
Laut Bitkom nutzen 2026 inzwischen 57 % der deutschen Unternehmen ab 20 Beschäftigten KI; in Controlling und Rechnungswesen stieg der Einsatz von 17 auf 25 %.
Vor einem Jahr waren es 36 % (Befragung von 603 Unternehmen, Bitkom, 2026). Von den Unternehmen, die KI nutzen, planen oder diskutieren, setzen 11 % bereits KI-Agenten ein, weitere 29 % planen es. Bitkom-Präsident Ralf Wintergerst nennt die Voraussetzungen: verlässliche Daten, verbundene Systeme und Regeln dafür, was ein Agent darf und was er zu lassen hat.
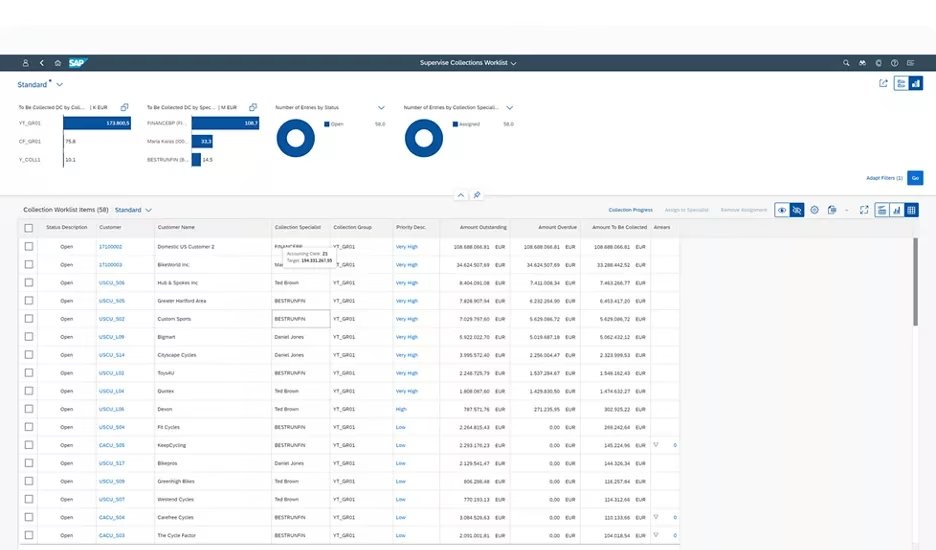
Mit verbundenen Systemen ist im deutschen Forderungsmanagement oft SAP gemeint. Laut DSAG-Investitionsreport 2026 nutzen 54 % von 198 befragten Anwenderunternehmen in Deutschland, Österreich und der Schweiz noch SAP ECC oder die alte Business Suite (2024: 68 %). 56 % arbeiten bereits mit S/4HANA On-Premises, 43 % haben KI-Anwendungsfälle umgesetzt (DSAG, 2026).
Ein Agent für die Debitorenbuchhaltung muss also nicht auf das Ende der Migration warten: Transformance lässt sich an SAP S/4HANA und ECC, Oracle, NetSuite und Dynamics anbinden; Details in KI-Agenten mit SAP in der Debitorenbuchhaltung.
Was ändert ein KI-Agent wie Vero im Forderungsmanagement?
Vero, der KI-Agent von Transformance, liest vor jedem Schritt die Historie des Kunden in Customer 360, erledigt Routinefälle selbst und legt Kreditfragen mit Belegen einem Menschen vor.
Customer 360 ist ein Graph pro Kunde und Veros Arbeitsgedächtnis: Zahlungen, gehaltene und gebrochene Zusagen, Reklamationen, Ansprechpartner, Antworten.
- Tempo: CollectPulse bearbeitet 100 % der überfälligen Rechnungen innerhalb von 24 Stunden; manuelle Teams schaffen 30 bis 40 % (Transformance-Kundendaten, 2026). Vero übernimmt 60 bis 80 % der Routinekontakte.
- Telefon: Der KI-Anrufagent telefoniert in über 70 Sprachen und führt 15 bis 20 Gespräche pro Stunde; eine Fachkraft schafft 15 bis 20 am Tag. Er gibt sich zu Beginn jedes Gesprächs als KI zu erkennen.
- Kontrolle: Vero arbeitet in einem vierstufigen Freigabemodell (lesen, empfehlen, ausführen, buchen). Kreditentscheidungen und Buchungen im ERP bleiben bei Ihnen.
- Ergebnis: Kunden von Transformance senken ihre DSO im Schnitt um 8 bis 12 Tage (Transformance-Kundendaten, 2026).
Transformance ist ein deutsches Unternehmen mit Sitz in Hamburg und hat Kunden in Europa, den USA und Australasien. Die Datenhaltung erfolgt in Ihrer Region, für EU-Kunden in der EU; auf Wunsch läuft die Plattform in Ihrer eigenen Cloud (VPC). Ein Proof of Value dauert 4 bis 5 Wochen mit einer Gesellschaft. Grundlagen erklärt KI-Agent in der Debitorenbuchhaltung, das Produkt zeigt die Seite CollectPulse.
Beispiel: drei überfällige Forderungen an einem Montag
Drei gleich alte überfällige Forderungen können drei verschiedene Antworten brauchen. Ein Beispiel mit erfundenem Unternehmen und erfundenen Zahlen: Ein Hersteller von Industriekomponenten hat am Montagmorgen drei Kunden über Ziel.
- Kunde A, 18.400 Euro, zwölf Tage überfällig, keine Reaktion. Laut Customer 360 gibt es seit Monatsbeginn einen neuen Ansprechpartner in der Kreditorenbuchhaltung. Der Anrufagent erreicht ihn: Die Rechnung liegt ohne Bestellnummer in der Freigabe, Zusage für Freitag. Vero entwirft die Mail mit Rechnungskopie und Bestellnummer, Sie geben sie frei.
- Kunde B, drei Rechnungen über zusammen 41.250 Euro. Zwei Zusagen in drei Monaten gebrochen, zuletzt nur Teilzahlungen. Vero geht nicht in die dritte Mahnstufe, sondern legt der Kreditverantwortlichen den Fall samt Historie vor. Sie entscheidet über einen Zahlungsplan und das Limit.
- Kunde C meldet eine Mengenabweichung bei einer von vier Rechnungen. Vero erfasst den Klärfall und schlägt vor, die Mahnung für diese Rechnung anzuhalten; die drei anderen laufen weiter.
Vorher: Ein Mahnlauf nach Alter schickt allen dreien die nächste Mahnung. Nachher: A bekommt heute die Bestellnummer, die Reklamation von C ist erfasst, während drei Rechnungen weiterlaufen, und B liegt bei der Kreditverantwortlichen. Zwei Fälle waren Prozess, einer war Bonität.
Fazit: Zahlungsverzug nach Ursache behandeln, nicht nach Alter
Im Mittelstand zählt 2026, wie schnell Sie hängende Rechnungen freibekommen und Zahlungsnot erkennen. Insolvenzen auf dem höchsten Stand seit 2014 lassen wenig Puffer.
Ein Agent mit Gedächtnis pro Kunde bearbeitet jede überfällige Rechnung am ersten Tag und legt die Kreditfragen dorthin, wo sie hingehören: zu Ihnen.
Häufig gestellte Fragen
Wie viele Unternehmensinsolvenzen gab es 2025 in Deutschland?
2025 registrierten die Amtsgerichte 24.064 beantragte Unternehmensinsolvenzen, 10,3 % mehr als 2024 und so viele wie seit 2014 nicht mehr (Destatis, 2026).
Warum zahlen Geschäftskunden in Deutschland zu spät?
Meist fehlt ihnen Liquidität, oder die Rechnung hängt in ihrem Freigabeprozess: In einer Atradius-Befragung von 210 überwiegend sehr kleinen Unternehmen nennen 50 % Liquiditätsprobleme der Kunden und 33 % verzögerte interne Freigaben (2026).
Was übernimmt ein KI-Agent im Forderungsmanagement?
Ein KI-Agent wie Vero von Transformance übernimmt 60 bis 80 % der Routinekontakte und bearbeitet jede überfällige Rechnung innerhalb von 24 Stunden. Kreditentscheidungen und Buchungen gibt ein Mensch frei.
Funktioniert ein KI-Agent mit SAP ECC und S/4HANA?
Ja, Transformance lässt sich an SAP S/4HANA und ECC sowie an Oracle, NetSuite und Dynamics anbinden.
Wo liegen die Daten, wenn ein deutsches Unternehmen Transformance nutzt?
Die Datenhaltung erfolgt in Ihrer Region, für EU-Kunden in der EU, oder auf Wunsch in Ihrer eigenen Cloud (VPC).


