

Das Wichtigste in Kürze
- Seit dem 1. Januar 2025 muss jedes inländische Unternehmen in Deutschland E-Rechnungen empfangen können (Bundesfinanzministerium, März 2026).
- Kleine deutsche Unternehmen mit weniger als 250 Mio. EUR Umsatz haben mit 79 Tagen den längsten Cash Conversion Cycle (KPMG, September 2026).
- 54 % der DSAG-Mitgliedsunternehmen betreiben SAP ECC oder die ältere SAP Business Suite, 56 % betreiben S/4HANA on-premises; viele betreiben beides (DSAG, Februar 2026).
- Die digitalen Meldepflichten der EU betreffen ab dem 1. Juli 2030 grenzüberschreitende B2B-Umsätze (Europäische Kommission, Juli 2026).
- Die Lücke zwischen vereinbarter und tatsächlicher Zahlung im B2B-Geschäft in Europa hat sich von 16 Tagen im Jahr 2023 auf 20 Tage im Jahr 2026 vergrößert (Intrum, April 2026).
- Rund ein Viertel der B2B-Rechnungen in Westeuropa wird nach Fälligkeit bezahlt (Atradius, Mai 2026).
- Zwischen Spitzenreitern und Median-Unternehmen unter den 1.000 größten börsennotierten US-Nichtfinanzunternehmen liegt eine DSO-Lücke von 18 Tagen, so die Hackett-Erhebung 2025 (The Hackett Group, August 2025).
- 66 % der europäischen Unternehmen nutzen bereits KI im Zahlungsverkehr (Intrum, April 2026).
In diesem Artikel
- Das Wichtigste in Kürze
- Welche E-Rechnungs-Vorgaben gelten für Order-to-Cash-Teams?
- Wie viel Liquidität steckt in Forderungen und Working Capital?
- Welche ERP-Systeme setzen Finanzteams ein?
- Wie spät zahlen Kunden in Europa?
- Wie verändert sich der Zahlungsverkehr?
- Wie groß sind Forderungsausfälle und Zahlungsbetrug?
- Wie weit sind KI und Automatisierung bei Zahlungen und Forderungen?
- Warum weichen Order-to-Cash-Zahlen zwischen Studien ab?
- Was das für Order-to-Cash-Teams bedeutet
Welche E-Rechnungs-Vorgaben gelten für Order-to-Cash-Teams?
Unternehmen in Deutschland müssen E-Rechnungen schon empfangen können, die Übergangsfristen für den Versand laufen bis 2026 oder 2027, und die digitale Meldepflicht der EU für grenzüberschreitende B2B-Umsätze beginnt 2030.
- Seit dem 1. Januar 2025 muss jedes inländische Unternehmen in Deutschland E-Rechnungen empfangen können (Bundesfinanzministerium, März 2026).
- Bis zum 31. Dezember 2026 dürfen alle Rechnungsaussteller in Deutschland statt einer E-Rechnung weiterhin eine sonstige Rechnung ausstellen, etwa auf Papier (Bundesfinanzministerium, März 2026).
- 800.000 EUR Vorjahresumsatz sind die Schwelle: Für Aussteller bis zu diesem Betrag verlängert sich die Übergangsfrist bis zum Ende des Jahres 2027 (Bundesfinanzministerium, März 2026).
- Ab dem 1. Juli 2030 betreffen die digitalen Meldepflichten der EU im Rahmen von ViDA (Mehrwertsteuer im digitalen Zeitalter) grenzüberschreitende B2B-Umsätze (Europäische Kommission, Juli 2026).
- Bis zum 1. Januar 2035 müssen EU-Mitgliedstaaten mit einer nationalen digitalen Echtzeit-Meldepflicht für Transaktionen ihre Systeme an das EU-Modell und die EU-Standards angleichen (Europäische Kommission, Juli 2026).
- Im April 2024 hat das Europäische Parlament seine Position in erster Lesung zur geplanten EU-Verordnung über Zahlungsverzug angenommen; Stand 28. Oktober 2026 wartet das Verfahren laut Eintrag noch auf die Position des Rates in erster Lesung, und nach dem 13. November 2024 ist kein weiteres Ereignis verzeichnet (Legislative Observatory des Europäischen Parlaments, November 2024).
- 45 % der deutschen Unternehmen mit 20 oder mehr Beschäftigten erhielten im Frühjahr 2024 Rechnungen als E-Rechnung, vor Beginn der Empfangspflicht; das ist ein Ausgangswert aus einer Umfrage unter 1.103 Unternehmen, kein aktueller Anteil (Bitkom, Dezember 2024).
Eine E-Rechnung macht die Rechnung maschinenlesbar. Die Zahlung kommt weiterhin über die Bank und muss dem offenen Posten zugeordnet werden.
Wie viel Liquidität steckt in Forderungen und Working Capital?
In Forderungen und Working Capital ist viel Liquidität gebunden, Spitzenreiter und Median-Unternehmen liegen weit auseinander, und der Cash Conversion Cycle deutscher Unternehmen hat sich zwischen 2022 und 2024 verlängert.
- 50 Tage betrug der Cash Conversion Cycle deutscher Unternehmen 2024, nach 44 Tagen im Jahr 2022, in einer Analyse von mehr als 300 deutschen Unternehmen (KPMG, September 2026).
- 79 Tage beträgt der längste Cash Conversion Cycle nach Unternehmensgröße, bei kleinen deutschen Unternehmen mit weniger als 250 Mio. EUR Umsatz; mittelgroße Unternehmen folgen mit 77 Tagen (KPMG, September 2026).
- Rund 52 % der B2B-Umsätze in Westeuropa werden inzwischen mit Zahlungsziel verkauft, also etwas mehr als die Hälfte (Atradius, Mai 2026).
- 600 Mrd. US-Dollar beträgt das Potenzial bei den Forderungen der 1.000 größten börsennotierten US-Nichtfinanzunternehmen; sie ist der größte Anteil ihres überschüssigen Working Capital, bei einer DSO-Lücke von 18 Tagen zwischen Spitzenreitern und Median-Unternehmen, so die Hackett-Erhebung 2025 (The Hackett Group, August 2025).
- 1,26 Billionen EUR überschüssiges Working Capital sind bei Europas größten Unternehmen gebunden; das ist das gesamte Working Capital (Forderungen, Vorräte und Verbindlichkeiten), nicht nur die Forderungen (The Hackett Group, 2026).
Die einzige DSO-Zahl hier ist Hacketts Lücke von 18 Tagen bei großen US-Unternehmen; der Cash Conversion Cycle von KPMG enthält auch Vorräte und Verbindlichkeiten und ist deshalb kein DSO.
Welche ERP-Systeme setzen Finanzteams ein?
In der DACH-Anwendergruppe DSAG betreibt mehr als die Hälfte der Mitgliedsunternehmen noch ECC, während S/4HANA Anteile gewinnt; EU-weit ist ERP die am weitesten verbreitete der von Eurostat erfassten Arten von E-Business-Software.
- 54 % der DSAG-Mitgliedsunternehmen betreiben SAP ECC oder die ältere SAP Business Suite (2024: 68 %), 56 % betreiben S/4HANA on-premises (2024: 44 %); die Frage erlaubte Mehrfachantworten, es sind also Unternehmen, die das jeweilige System betreiben, und die Anteile ergeben zusammen mehr als 100 %; Basis ist eine Umfrage unter 198 Mitgliedsunternehmen in Deutschland, Österreich und der Schweiz (DSAG, Februar 2026).
- 17 % der DSAG-Mitgliedsunternehmen betreiben S/4HANA Private Cloud (2024: 11 %) und 5 % S/4HANA Public Cloud (2024: 6 %) (DSAG, Februar 2026).
- 37 % der DSAG-Mitglieder, die noch in ECC investieren wollen, möchten bis Ende 2027 auf S/4HANA umsteigen, fast die Hälfte bis Ende 2030; Basis sind nur Mitglieder mit ECC-Investitionsplänen (DSAG, Februar 2026).
- 42 % der DSAG-Mitgliedsunternehmen planen 2026 hohe oder mittlere Investitionen in S/4HANA on-premises, gegenüber 22 % bei der Private Cloud und 6 % bei der Public Cloud (DSAG, Februar 2026).
- ERP ist die am weitesten verbreitete der drei von Eurostat erfassten Arten von E-Business-Software in EU-Unternehmen; CRM-Software folgt mit 28,51 % und Business-Intelligence-Software mit 16,28 % (2025) (Eurostat, Mai 2026).
- 46,45 % der EU-Unternehmen mit 10 oder mehr Beschäftigten nutzten 2025 ERP-Software (Eurostat, Mai 2026).
- 88,71 % der großen EU-Unternehmen nutzten 2025 ERP-Software, gegenüber 41,08 % der kleinen Unternehmen (Eurostat, Mai 2026).
Viele Unternehmen mit SAP betreiben ECC und S/4HANA nebeneinander, deshalb umfasst der Order-to-Cash-Prozess während einer Migration oft beide Systeme.
Wie spät zahlen Kunden in Europa?
Verspätete Zahlung ist die Regel: Etwa ein Viertel der westeuropäischen Rechnungen wird nach Fälligkeit bezahlt, und die Lücke zwischen vereinbarter und tatsächlicher Zahlung ist größer geworden.
- 20 Tage beträgt die Lücke zwischen vereinbarter und tatsächlicher Zahlung im B2B-Geschäft in Europa, nach 16 Tagen im Jahr 2023, in einer Umfrage unter 8.385 Unternehmen in 20 europäischen Ländern (Intrum, April 2026).
- Der Anteil der verspätet eingegangenen Umsätze europäischer Unternehmen ist auf über 12 % gestiegen (Intrum, April 2026).
- Rund ein Viertel der B2B-Rechnungen in Westeuropa wird nach Fälligkeit bezahlt (Atradius, Mai 2026).
- Etwa einen Monat nach Fälligkeit werden überfällige B2B-Rechnungen in Westeuropa im Durchschnitt beglichen (Atradius, Mai 2026).
- Knapp vier von fünf Unternehmen in Westeuropa berichten, dass ihre B2B-Kunden Rechnungen verspätet bezahlen (Atradius, Mai 2026).
- 62 % der europäischen Unternehmen geben an, dass sie ihre eigenen Lieferanten verspätet bezahlen, weil Kunden ihnen gegenüber verspätet zahlen (Intrum, April 2026).
- 57 % der europäischen Unternehmen sagen, dass sie wegen verspäteter Zahlungen bereits Wachstumsziele verfehlt haben (Intrum, April 2026).
Verspätete Zahlung wandert die Lieferkette entlang: Wer von seinem Kunden spät Geld erhält, bezahlt oft selbst seine Lieferanten spät.
Wie verändert sich der Zahlungsverkehr?
Instant-Zahlungen in Euro und der Namensabgleich beim Zahlungsempfänger sind für Banken im Euroraum inzwischen Pflicht, die Scheckzahlungen in den USA gehen weiter zurück, und finnische Daten zeigen, dass Instant-Zahlungen meist kleine Beträge betreffen.
- Ab dem 9. Januar 2025 mussten Zahlungsdienstleister in den Euro-Mitgliedstaaten Instant-Zahlungen in Euro empfangen können, ab dem 9. Oktober 2025 auch senden (Europäische Zentralbank, 2026).
- Am 9. Oktober 2025 wurde die Empfängerüberprüfung (Verification of Payee), ein Namensabgleich vor dem Versand einer Zahlung, in den Euro-Mitgliedstaaten Pflicht; Mitgliedstaaten außerhalb des Euroraums folgen am 9. Juli 2027 (Europäische Zentralbank, 2026).
- 12,3 % der finnischen Überweisungen waren in der zweiten Jahreshälfte 2025 der Anzahl nach Instant-Zahlungen (79 Millionen von 645 Millionen), dem Wert nach aber nur 5,3 %; das ist eine nationale Zahl (Bank of Finland, Juni 2026).
- 236,6 Milliarden unbare Zahlungen wurden 2024 in den USA geleistet, und der Anteil von ACH am Wert der unbaren Zahlungen erreichte erstmals fast drei Viertel (Federal Reserve, Juli 2026).
- 4 % der unbaren Zahlungen in den USA waren 2024 der Anzahl nach und 17 % dem Wert nach Schecks, nach 59 % und 67 % im Jahr 2000 (Federal Reserve, Juli 2026).
- 9,2 Milliarden Scheckzahlungen im Wert von 24,45 Billionen US-Dollar wurden 2024 in den USA geleistet (Federal Reserve, Juli 2026).
Schecks machen 4 % der Zahlungen in den USA der Anzahl nach aus, dem Wert nach aber 17 %; Scheckzahlungen bleiben deshalb Teil des Zahlungsabgleichs in den USA.
Wie groß sind Forderungsausfälle und Zahlungsbetrug?
Forderungsausfälle machen im Schnitt nur einen kleinen Teil des B2B-Umsatzes aus, doch Zahlungsbetrug betrifft die meisten Organisationen in den USA, und Schecks nennen sie am häufigsten als gefährdete Zahlungsart.
- 1,6 % des fakturierten B2B-Umsatzes betragen die Forderungsausfälle im Durchschnitt in Westeuropa (Atradius, Mai 2026).
- 76 % der Organisationen in den USA waren 2025 von versuchtem oder tatsächlichem Zahlungsbetrug betroffen, in einer Umfrage unter 465 Treasury-Fachleuten (AFP, April 2026).
- 58 % der Organisationen in den USA berichten, dass Schecks von Betrug betroffen sind, gegenüber 30 % bei ACH-Lastschriften und 25 % bei Wire Transfers (AFP, April 2026).
Beim Zahlungsabgleich liegen die Angriffspunkte bei Scheck-Lockboxen und geänderten Bankverbindungen.
Wie weit sind KI und Automatisierung bei Zahlungen und Forderungen?
Zwei Drittel der europäischen Unternehmen nutzen bereits KI im Zahlungsverkehr, doch die Definitionen gehen weit auseinander, es fehlt an Know-how, und bei der Betrugsabwehr hinkt der KI-Einsatz hinterher.
- 66 % der europäischen Unternehmen nutzen bereits KI im Zahlungsverkehr, nach 59 % im Jahr 2025 (Intrum, April 2026).
- 55 % der europäischen Unternehmen berichten, dass ihnen die Kenntnisse fehlen, um das Potenzial von KI voll auszuschöpfen (Intrum, April 2026).
- 43 % der DSAG-Mitgliedsunternehmen haben KI-Anwendungsfälle jeder Art umgesetzt, 51 % noch nicht (DSAG, Februar 2026).
- 19,95 % der EU-Unternehmen mit 10 oder mehr Beschäftigten nutzten 2025 KI-Technologien, bei den großen Unternehmen waren es 55,03 % (Eurostat, Dezember 2025).
- Nur 17 % der Organisationen in den USA setzen KI zur Abwehr von Zahlungsbetrug ein (AFP, April 2026).
Die Nutzung ist breit, aber flach: Die meisten Unternehmen berichten von etwas KI im Zahlungsverkehr, aber weniger haben das Know-how, sie gut zu betreiben.
Warum weichen Order-to-Cash-Zahlen zwischen Studien ab?
Studien messen Zahlungsverzug, Working Capital und KI-Nutzung auf unterschiedlicher Basis; vergleichen Sie deshalb erst die Definitionen, dann die Zahlen.
Definitionen unterscheiden sich: Wie viel zu spät bezahlt wird. Intrum (20 europäische Länder, 8.385 Unternehmen) misst den Anteil der verspätet eingegangenen Umsätze (über 12 %) und die Lücke zwischen vereinbarter und tatsächlicher Zahlung (20 Tage). Atradius (Westeuropa) zählt den Anteil der nach Fälligkeit bezahlten Rechnungen (rund ein Viertel) und wie lange überfällige Rechnungen bis zur Begleichung brauchen (rund ein Monat). Umsatzanteil, Rechnungsanteil und Tage sind unterschiedliche Messgrößen auf unterschiedlichen Stichproben.
Definitionen unterscheiden sich: Working Capital, Cash Conversion Cycle und DSO. Hacketts US-Zahl bezieht sich nur auf Forderungen (die 1.000 größten börsennotierten US-Unternehmen, 2025). Die europäische Zahl ist das gesamte überschüssige Working Capital (Forderungen, Vorräte und Verbindlichkeiten). KPMG misst den Cash Conversion Cycle von mehr als 300 deutschen Unternehmen; er enthält Vorräte und Verbindlichkeiten und ist deshalb kein DSO.
Definitionen unterscheiden sich: Wie viele Unternehmen KI nutzen. Die 66 % von Intrum bedeuten jede KI-Nutzung im Zahlungsverkehr bei europäischen Unternehmen, die 43 % der DSAG umgesetzte KI-Anwendungsfälle jeder Art bei ihren Mitgliedern, die 19,95 % von Eurostat jede KI-Technologie in EU-Unternehmen mit 10 oder mehr Beschäftigten, und die 17 % der AFP nur KI zur Abwehr von Zahlungsbetrug.
Definitionen unterscheiden sich: Anteile von SAP ECC und S/4HANA. Die DSAG hat eine Frage mit Mehrfachauswahl gestellt; die 54 % mit ECC und die 56 % mit S/4HANA on-premises sind deshalb Unternehmen, die das jeweilige System betreiben, und die Anteile ergeben zusammen mehr als 100 %, weil Unternehmen beides betreiben können. Die 37 % (bis Ende 2027) und fast die Hälfte (bis 2030) beziehen sich nur auf Mitglieder, die noch ECC-Investitionen planen.
Definitionen unterscheiden sich: E-Rechnungsfristen in Deutschland. Empfang und Versand haben unterschiedliche Termine. Die Pflicht zum Empfang gilt seit dem 1. Januar 2025; die Übergangsfristen für den Versand enden am 31. Dezember 2026, bei Ausstellern mit einem Vorjahresumsatz bis 800.000 EUR erst Ende 2027.
Methodik: So haben wir diese Fakten ausgewählt. Die Fakten stammen aus Primärveröffentlichungen öffentlicher Stellen (EU-Institutionen, Zentralbanken, Eurostat, Bundesfinanzministerium), von Verbänden und Anwendergruppen (DSAG, AFP, Bitkom), von Beratungs- und Benchmarking-Unternehmen (KPMG, The Hackett Group) sowie aus europäischen Berichten zu Zahlungsverhalten und Zahlungsausfallrisiko (Intrum, Atradius). Quellen aus 2026 kommen zuerst; eine ältere Quelle erscheint nur dort, wo es keine Zahl aus 2026 gibt: Hacketts Forderungszahlen für die USA (August 2025), die KI-Daten von Eurostat (Dezember 2025), der Bitkom-Ausgangswert zur E-Rechnung (Dezember 2024) und der Stand des Verfahrens im Europäischen Parlament zum letzten verzeichneten Ereignis (November 2024). Von Anbietern beauftragte Umfragen und neu aufgelegte ältere Statistiken verwenden wir nicht. Jeder Fakt verweist auf die Originalveröffentlichung, außer Intrum (Pressemitteilung, wie sie auf Inderes verbreitet wurde) und Hacketts US-Zahlen von 2025 (eine weiterverbreitete Kopie der Pressemitteilung). Fakten geprüft am 28. Oktober 2026; diese Seite wird vierteljährlich aktualisiert. Von der Transformance-Redaktion.
Was das für Order-to-Cash-Teams bedeutet
Die Fakten laufen auf eine Priorität hinaus: die Zeit von der Rechnung bis zum zugeordneten Zahlungseingang verkürzen, weil sich die Zahlungslücke vergrößert und der Cash Conversion Cycle deutscher Unternehmen länger wird.
Die E-Rechnung hilft auf der Rechnungsseite, gleicht aber keinen offenen Posten aus: Die Zahlung kommt weiterhin über die Bank, mit den Angaben im Verwendungszweck, die der Kunde mitschickt, und muss zugeordnet werden. Der ERP-Wechsel erhöht den Aufwand, solange ECC und S/4HANA nebeneinander laufen, und fehlendes KI-Know-how bedeutet, dass die Tools ohne Spezialwissen einsetzbar sein müssen.
Lösungen wie Transformance sind genau für diese Arbeit gebaut. Vero, der KI-Agent, arbeitet auf Customer 360, einem Graphen je Kunde, der als sein Arbeitsgedächtnis dient. Er untersucht eine Ausnahme wie eine nicht zugeordnete Zahlung, holt Informationen aus internen und externen Quellen und schlägt eine Klärung samt Belegen vor; eine Person gibt sie frei.
- Zahlungsabgleich (Cash Application): eine automatische Trefferquote von 95 %, mit 100 % Buchungsprüfung; ohne Freigabe durch eine Person wird nichts gebucht (Kundendaten von Transformance).
- Forderungsmanagement: DSO im Durchschnitt um 8 bis 12 Tage gesenkt (Kundendaten von Transformance).
- Anrufe: ein KI-Anrufagent, der 15 bis 20 Anrufe pro Stunde in über 70 Sprachen führt; ein menschlicher Sachbearbeiter schafft 15 bis 20 pro Tag (Plattformdaten von Transformance).
- Dokumente: über 97 % Extraktionsgenauigkeit bei über 100 Dokumenttypen und über 170 Sprachen, ohne Einrichtung von Vorlagen (Plattformdaten von Transformance).
- ERP: Anbindung an SAP S/4HANA und SAP ECC, Oracle, NetSuite und Microsoft Dynamics 365, ohne kundenspezifisches ABAP und ohne Änderungen im SAP-System des Kunden.
Ein Freigabemodell mit vier Stufen (lesen, empfehlen, ausführen, buchen) hält bei ERP-Buchungen eine Person im Prozess, mit Wertgrenzen nach Betrag, Gesellschaft und Kunde. Die Datenhaltung erfolgt in Ihrer Region, und keine Kundendaten werden zum Training von Modellen verwendet.
Wer Transformance einsetzt
- ERPs: SAP S/4HANA, SAP ECC, NetSuite, Microsoft Dynamics 365 Finance & Operations und Business Central sowie Odoo im Produktivbetrieb bei Kunden; Oracle und Infor werden unterstützt.
- Größe: Mittelstand bis Großunternehmen, 250 bis über 2.000 Mitarbeitende, auch Gruppen mit mehreren Gesellschaften und Shared-Service-Centern.
- Zahlungsvolumen: von unter 1.000 bis über 100.000 Zahlungen im Monat.
- Branchen: Fertigung, Konsumgüter sowie Lebensmittel und Getränke, Logistik, E-Commerce, Landwirtschaft, Energie und unternehmensnahe Dienstleistungen.
- Umfang: Zahlungsabgleich allein oder der gesamte Order-to-Cash (Zahlungsabgleich, Abzugsmanagement, Forderungsmanagement, Liquiditätsplanung).
Fazit: Kunden zahlen später, während sich die Regeln ändern
Die Zahlungslücke im B2B-Geschäft in Europa hat 20 Tage erreicht, und der Cash Conversion Cycle deutscher Unternehmen ist bis 2024 auf 50 Tage gestiegen. Gleichzeitig verändern E-Rechnung, Instant-Zahlungen und ERP-Migrationen, wie Rechnungen hinausgehen und Zahlungen eingehen.
Teams, die Zahlungen schneller zuordnen und überfällige Posten schneller bearbeiten, machen Forderungen früher zu Liquidität. Termin buchen: So sehen Sie, wie ein Agent mit Freigabe durch eine Person in Ihrem Order-to-Cash-Prozess arbeitet.
Wichtige Begriffe
- Order-to-Cash: der Prozess von der Kundenbestellung über Rechnungsstellung und Zahlung bis zur ausgeglichenen Forderung.
- Days Sales Outstanding (DSO): die durchschnittliche Zahl der Tage, bis nach einem Verkauf die Zahlung eingeht.
- E-Rechnung: Rechnungen, die in einem strukturierten elektronischen Format ausgestellt und empfangen werden und die Software ohne erneutes Erfassen verarbeiten kann.
- Cash Conversion Cycle: Days Inventory Outstanding plus Days Sales Outstanding minus Days Payables Outstanding.
- Working Capital: Umlaufvermögen minus kurzfristige Verbindlichkeiten; im operativen Geschäft vor allem Forderungen plus Vorräte minus Verbindlichkeiten.
- SAP S/4HANA: SAP-Suite der aktuellen ERP-Generation und Nachfolger von SAP ECC, betrieben on-premises oder in einer Private oder Public Cloud.
Weiterführende Ratgeber
- Order-to-Cash-Prozess: Der Leitfaden für 2026
- DSO senken: Der Praxisleitfaden für Finanzteams
- DSO-Rechner: Debitorenlaufzeit berechnen und optimieren
- E-Rechnung allein automatisiert den Zahlungsabgleich nicht
- SAP ECC Wartungsende 2027: Das Debitoren-Playbook
- 45 Fakten zu KI-Agenten im Finanzwesen (2026)
Häufig gestellte Fragen
Wie lange brauchen Kunden in Europa, um Rechnungen zu bezahlen?
Länger als vereinbart: Die Lücke zwischen vereinbarter und tatsächlicher Zahlung im B2B-Geschäft erreichte 2026 20 Tage (Intrum, April 2026). Rund ein Viertel der Rechnungen in Westeuropa wird nach Fälligkeit bezahlt, und überfällige Rechnungen werden im Durchschnitt rund einen Monat zu spät beglichen (Atradius, Mai 2026).
Was ist ein guter DSO, und wie groß ist die Lücke zwischen Unternehmen?
Den einen guten DSO gibt es nicht: Er hängt von Zahlungsbedingungen und Branche ab. Unter den 1.000 größten börsennotierten US-Unternehmen liegt zwischen Spitzenreitern und Median-Unternehmen eine DSO-Lücke von 18 Tagen (The Hackett Group, August 2025). In Deutschland stieg der Cash Conversion Cycle, der auch Vorräte und Verbindlichkeiten zählt, zwischen 2022 und 2024 von 44 auf 50 Tage (KPMG, September 2026).
Ist die E-Rechnung in Deutschland Pflicht?
Der Empfang ist es: Seit dem 1. Januar 2025 muss jedes inländische Unternehmen in Deutschland E-Rechnungen empfangen können. Aussteller dürfen bis zum 31. Dezember 2026 weiterhin sonstige Rechnungen ausstellen, bei einem Vorjahresumsatz bis 800.000 EUR bis Ende 2027 (Bundesfinanzministerium, März 2026).
Wann gelten die digitalen Meldepflichten der EU (ViDA)?
Die digitalen Meldepflichten betreffen ab dem 1. Juli 2030 grenzüberschreitende B2B-Umsätze, und Mitgliedstaaten mit einer nationalen Echtzeit-Meldepflicht müssen sich bis zum 1. Januar 2035 an das EU-Modell angleichen (Europäische Kommission, Juli 2026).
Wie viele Unternehmen nutzen KI für Zahlungen und Forderungen?
66 % der europäischen Unternehmen nutzen bereits KI im Zahlungsverkehr, doch 55 % berichten, dass ihnen die Kenntnisse fehlen, das Potenzial von KI voll auszuschöpfen (Intrum, April 2026). Bei jeder Art von KI-Nutzung waren es 2025 19,95 % der EU-Unternehmen mit 10 oder mehr Beschäftigten (Eurostat, Dezember 2025).
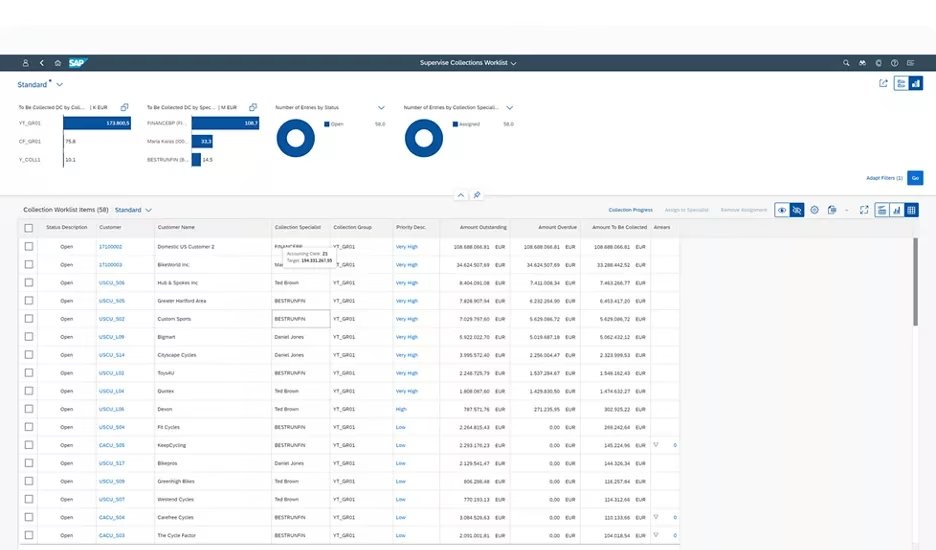
Wie viele Unternehmen betreiben noch SAP ECC?
In der DACH-Anwendergruppe betreiben 54 % der Mitgliedsunternehmen SAP ECC oder die ältere Business Suite, nach 68 % im Jahr 2024, und 56 % betreiben S/4HANA on-premises; Unternehmen können beides betreiben (DSAG, Februar 2026).
Wie viel Liquidität ist im Working Capital gebunden?
1,26 Billionen EUR überschüssiges Working Capital sind bei Europas größten Unternehmen gebunden (The Hackett Group, 2026). In den USA lag das Potenzial bei den Forderungen der 1.000 größten börsennotierten Unternehmen 2025 bei 600 Mrd. US-Dollar (The Hackett Group, August 2025).
SAP, SAP S/4HANA, Microsoft, Dynamics 365, Business Central, Oracle, NetSuite, Odoo und Infor sind Marken ihrer jeweiligen Inhaber (SAP SE, Microsoft Corporation, Oracle Corporation, Odoo S.A., Infor). Transformance ist mit diesen Unternehmen nicht verbunden und wird von ihnen nicht empfohlen.